2026년 글로벌 신조선 발주량이 전년 대비 62% 급증했고, 그중 LNG선 발주는 무려 560% 치솟았습니다. 이 수치를 처음 접했을 때 저도 솔직히 의심부터 했습니다. 그런데 수주잔고 데이터와 기자재 기업들의 실적 흐름을 직접 뜯어보니, 숫자가 거짓말을 하고 있지 않았습니다. 조선기자재 투자에 관심이 생겼다면, 지금 이 흐름의 구조를 먼저 이해하는 것이 순서입니다.
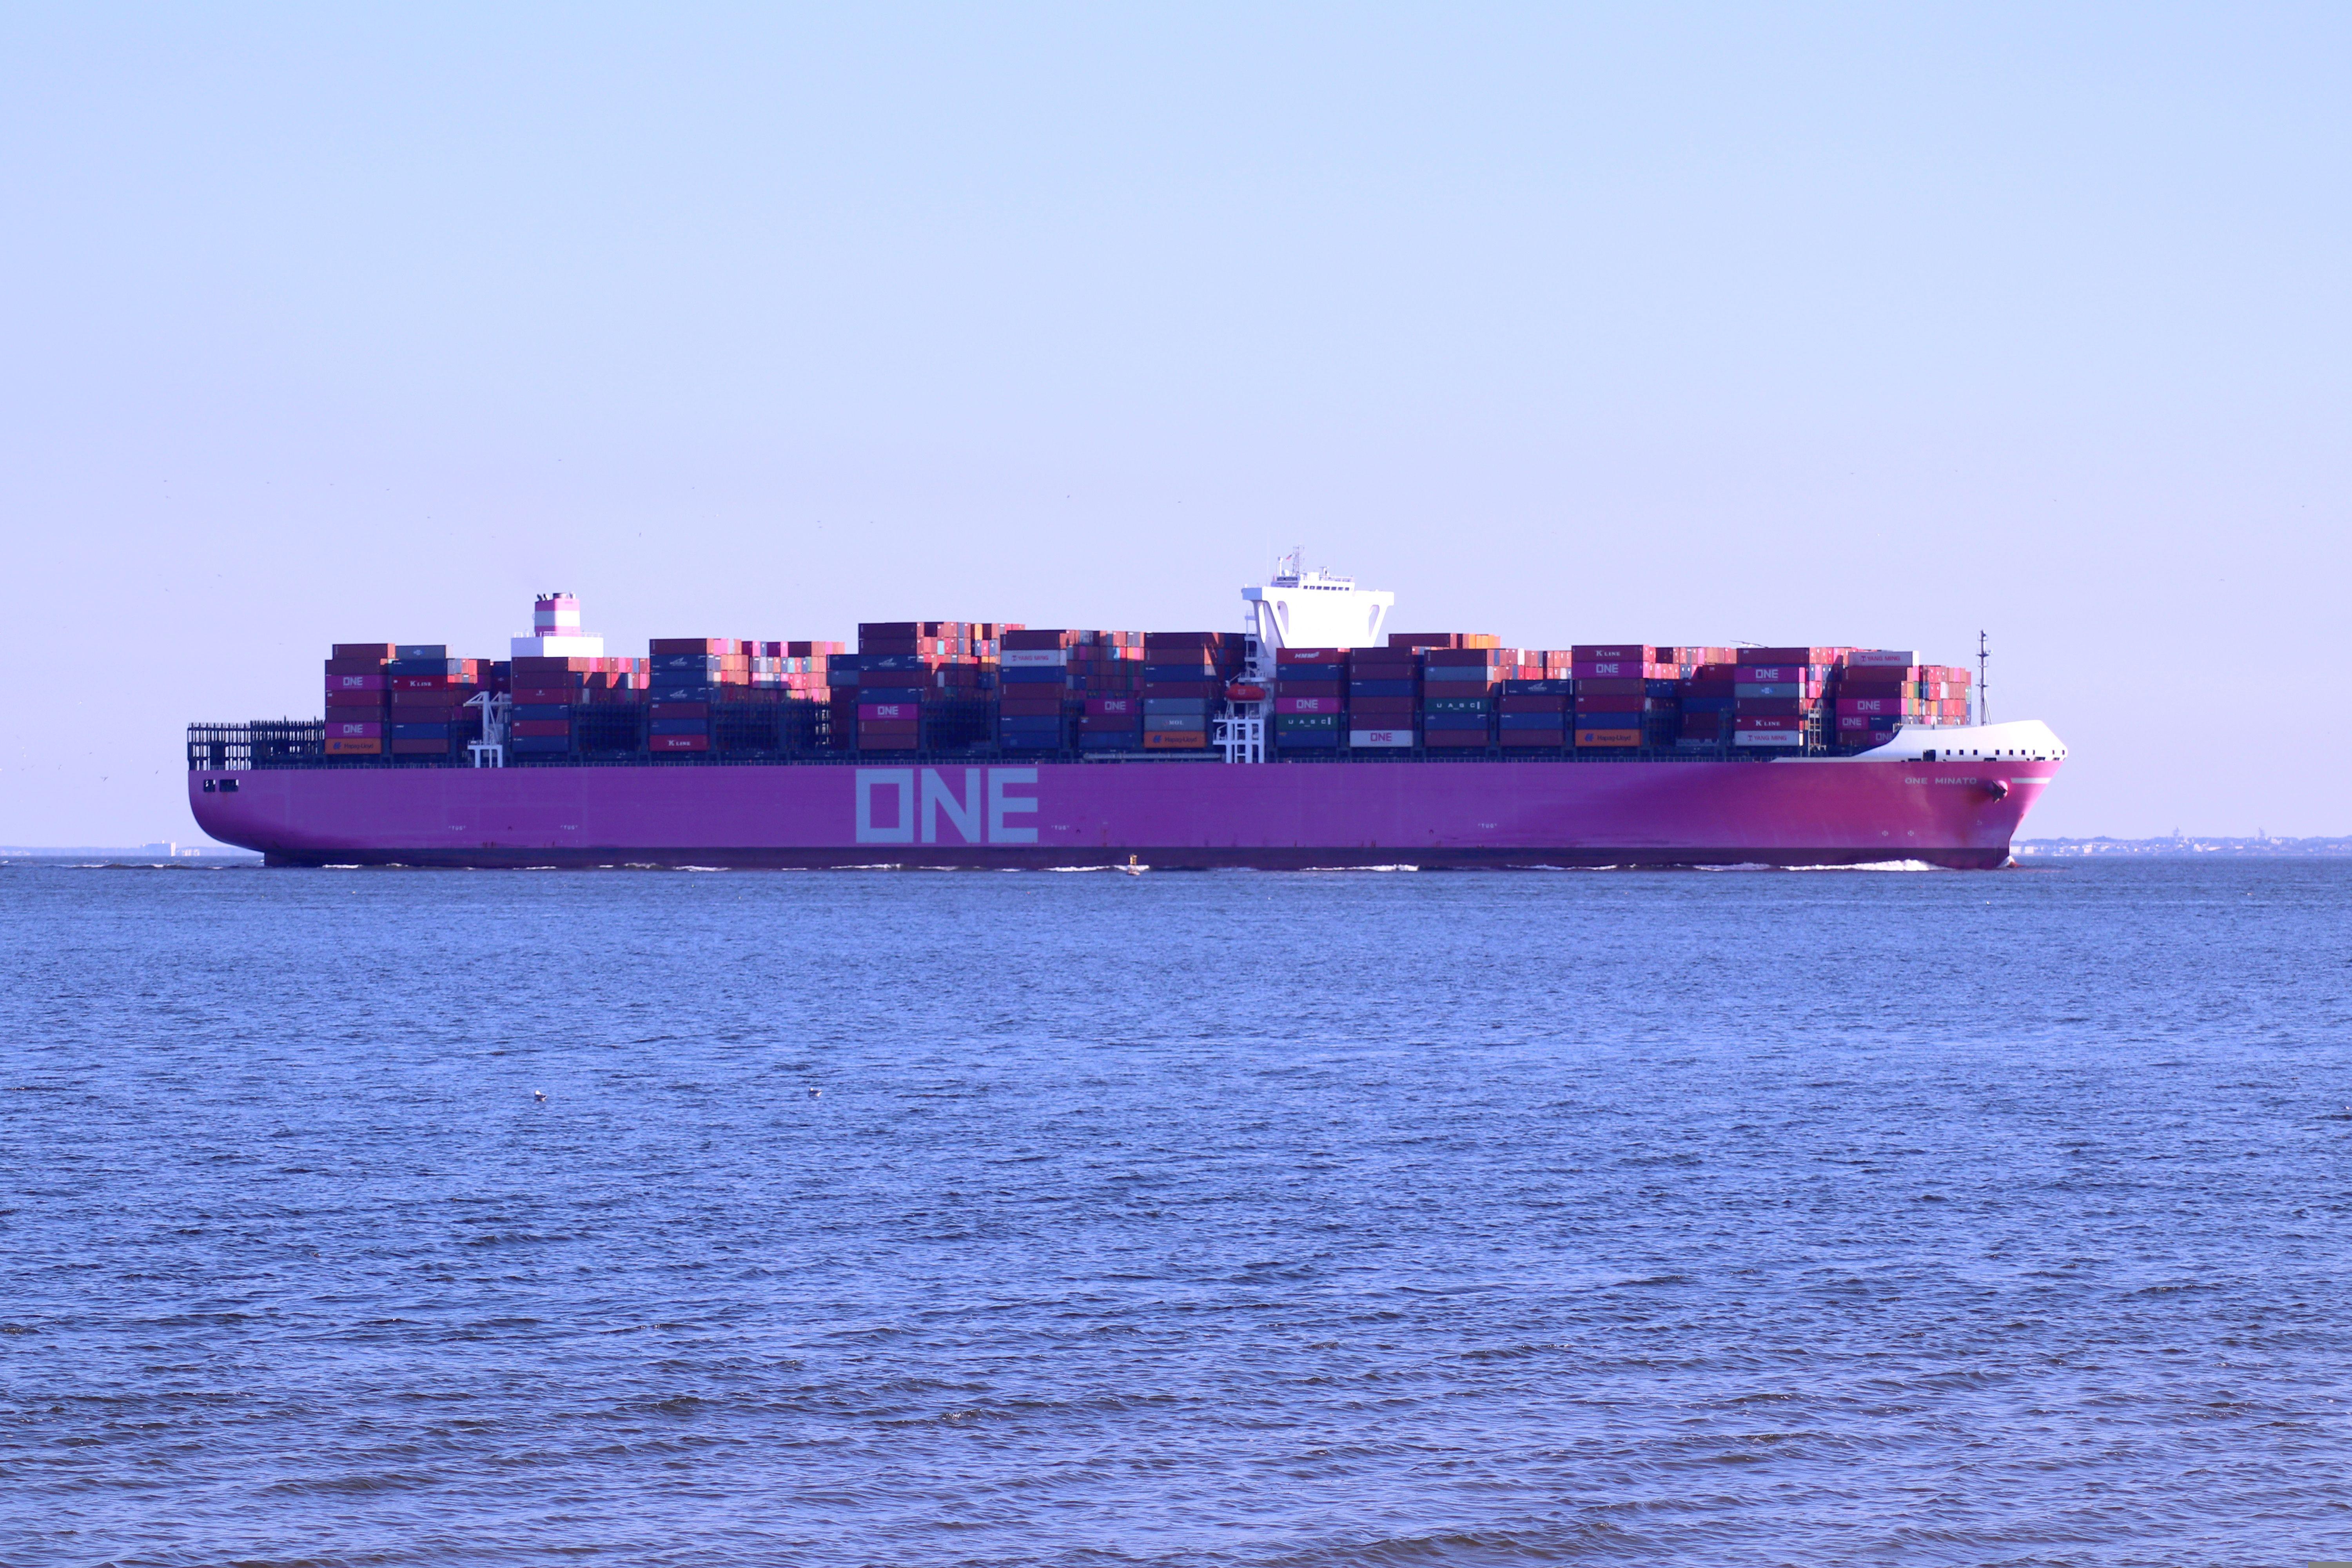
조선 슈퍼사이클, 지금 어느 지점에 와 있나
조선업은 발주-건조-인도까지 긴 리드 타임(Lead Time)을 가진 산업입니다. 리드 타임이란 주문이 들어온 시점부터 실제 제품이 인도되기까지 걸리는 시간을 뜻합니다. 선박의 경우 이 기간이 통상 2년에서 3년에 달하기 때문에, 지금 수주된 물량이 기자재 기업의 매출로 잡히는 시점은 한참 뒤가 됩니다. 제가 조선기자재주를 처음 들여다봤을 때 가장 헷갈렸던 부분이 바로 이 시차 문제였습니다.
현재 시장을 관통하는 핵심 키워드는 FLNG와 고부가가치 선종입니다. FLNG(Floating Liquefied Natural Gas)란 바다 위에 떠 있는 LNG 생산·처리·저장 설비를 통칭하는 개념으로, 육상 플랜트를 대체하는 해양 인프라입니다. 이탈리아 ENI가 2030년까지 FLNG 6기 확보 계획을 밝혔고, 미국 포트하더 LNG 프로젝트처럼 대형 발주가 이어지고 있어 한국 조선소의 수주 파이프라인은 최소 2030년까지 이어질 가능성이 높습니다.
글로벌 조선 기자재 시장 규모는 2022년 기준 약 1,000억 달러로 추산되며, 2027년까지 약 1,300억 달러 수준으로 성장할 전망입니다([출처: Statista](https://www.statista.com)). 탱커선 발주가 300%, LPG선 발주가 178% 증가하는 흐름까지 더하면, 기자재 수요가 특정 선종에 집중되는 것이 아니라 업종 전반으로 퍼지고 있다는 게 제 판단입니다.
조선기자재 대장주, 어디를 봐야 하나
기자재 기업을 고를 때 저는 두 가지 기준을 먼저 봅니다. 첫째는 고객사 집중도, 둘째는 마진율의 구조적 방어력입니다. 이 두 가지가 갖춰진 기업이 슈퍼사이클에서 실제로 이익을 가져갑니다.
현재 시장에서 주목받는 주요 종목들의 특징을 정리하면 다음과 같습니다.
- 현대힘스(460930): HD현대중공업, HD현대마포, HD현대삼호를 고객사로 두는 선박 블록·엔진룸 전문 기업. HD조선해양의 현물출자로 설립된 만큼 그룹 수주와 직결된 실적 구조를 가지고 있습니다.
- 비엠티(086670): LNG 운반선에 필수적인 초저온 밸브와 UHP 피팅 분야 국내 시장 리딩 기업. 조선 외에도 반도체·발전·플랜트 등 다양한 수요처를 확보하고 있어 의존도 분산이 됩니다.
- 성광벤드: 미국 LNG 프로젝트 사이클의 직접 수혜주로 꼽힙니다. FEED(기본설계) 이후 기자재 발주까지 약 6개월의 시차가 발생하는 구조상, 2026년 3분기부터 수주와 매출 반영이 본격화될 가능성이 있습니다. 여기서 FEED란 Front-End Engineering Design의 약자로, 플랜트나 선박 발주 전 진행하는 기본 설계 단계를 의미합니다.
- 동방성기: 선박 오수 처리 장치인 STP(Sewage Treatment Plant) 사업이 눈에 띕니다. FLNG 같은 해양 플랜트는 일반 상선 대비 10배에서 50배의 오수 처리 용량이 필요하기 때문에 FLNG 발주가 늘수록 직접 수혜를 받는 구조입니다. 국내 STP 시장 점유율이 90%에 달한다는 점도 인상적이었습니다.
- 하나엔진 및 HD현대마린엔진: 이중연료(DF) 엔진 비중 확대가 핵심입니다. DF 엔진이란 LNG와 기존 중유를 모두 연료로 쓸 수 있는 엔진으로, IMO 환경 규제에 대응하는 친환경 선박의 표준으로 자리잡고 있습니다. 하나엔진은 DF 엔진 비중이 이미 85%에 달하며, 증권가에서는 데이터센터 발전 엔진 모멘텀까지 더해 목표 PER을 25~30배로 제시하고 있습니다.
한국 조선기업의 공시 자료와 수주 현황은 전자공시시스템에서 직접 확인할 수 있습니다([출처: 금융감독원 DART](https://dart.fss.or.kr)). 제가 종목을 살펴볼 때 반드시 여기서 분기보고서와 수주 공시를 먼저 확인하는 이유는, 숫자가 실제로 쌓이고 있는지 직접 눈으로 보는 것만큼 확실한 검증이 없기 때문입니다.
투자 전에 반드시 챙겨야 할 유의점
솔직히 이건 예상 밖이었습니다. 조선기자재주를 처음 공부할 때 저는 조선사 실적이 좋으면 기자재 기업도 자동으로 따라간다고 단순하게 생각했습니다. 그런데 실제로는 전혀 다른 리스크가 여러 층으로 쌓여 있었습니다.
가장 먼저 챙겨야 할 것은 인도 지연 리스크입니다. 기자재 기업의 매출은 조선사가 실제로 배를 건조하는 일정에 따라 인식됩니다. 조선사에 인력 부족이나 파업, 공급망 차질이 생기면 기자재 납품 일정도 그대로 밀리고, 이는 분기 실적 미스로 이어집니다. 실제로 성광벤드의 1분기 실적이 시장 기대치를 하회한 것도 고객사의 일정 변수가 반영된 결과로 분석됩니다.
두 번째는 원자재 가격 전가 능력입니다. 엔진, 배관, 구조물 등 기자재의 핵심 원재료는 후판(선박용 두꺼운 강판)과 비철금속입니다. 대형 기자재사는 납품 단가 조정이 비교적 용이하지만, 중소형 기자재 업체는 철강 가격이 급등할 때 이를 즉각 전가하지 못해 마진율이 무너지는 경우가 있습니다. 외형 매출이 늘어도 영업이익률이 함께 올라가고 있는지를 반드시 확인해야 하는 이유가 여기 있습니다.
세 번째는 환율 변동입니다. 선박 계약 대부분이 달러로 체결되기 때문에 기자재 기업들도 환율 변화에 직접 노출됩니다. 원화가 빠르게 강세로 전환되는 국면에서는 환차손이 발생하거나 원화 환산 매출이 줄어드는 리스크가 생깁니다.
네 번째는 친환경 기술 표준의 전환 속도입니다. 지금은 LNG 이중연료 엔진이 주류지만, 시장은 메탄올, 암모니아, 수소 연료로 빠르게 넘어가고 있습니다. 특정 연료 기술에만 치우친 기업이 차세대 표준 경쟁에서 뒤처지면 장기 성장 동력을 잃을 수 있다는 점, 제가 가장 경계하는 부분입니다.
조선기자재 투자는 슈퍼사이클이라는 큰 흐름을 믿고 들어가되, 어느 기업이 이 흐름을 실제 이익으로 전환할 수 있는지를 냉정하게 따져봐야 합니다. 마진율 방어력, 고객사 집중도, 친환경 기술 보유 여부, 이 세 가지를 기준으로 종목을 골라보시길 권합니다. 이 글은 개인적인 경험과 의견을 공유한 것이며, 전문적인 투자 조언이 아닙니다. 투자 판단과 그에 따른 책임은 반드시 본인에게 있습니다.
---
참고: https://dart.fss.or.kr/
https://www.statista.com